Ten úrok na požičanie nie je taký vysoký, u IB si ako retail klient vieš požičať USD za 4.880%, EUR len za 3.567%. od 100k.
https://www.interactivebrokers.com/en/t ... -rates.php
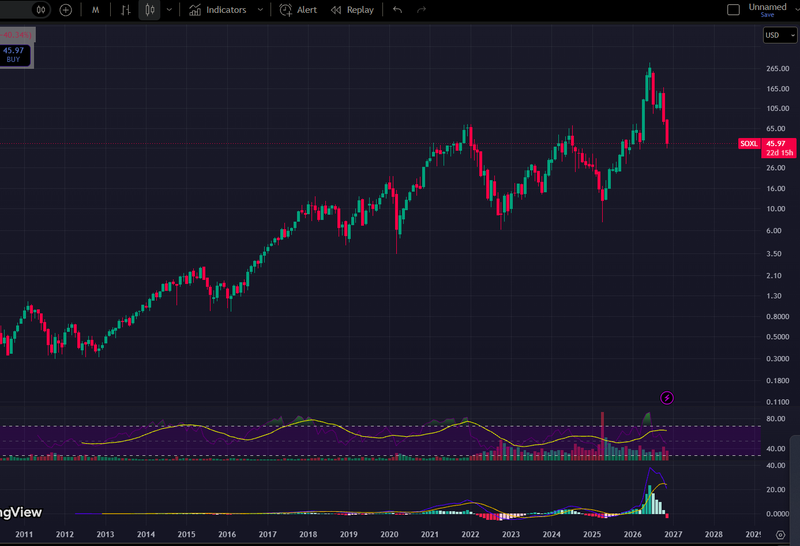
Riziko výrazného poklesu ceny je len jedným z mnohých úskalí pákových ETF.
Obávam sa, že väčšina ľudí, ktorí do týchto produktov investujú, vôbec nerozumie ich vnútornej štruktúre. Keď vidím, ako ich popularita v poslednom čase rastie, myslím si, že je len otázkou času, kedy príde veľký problém. Sú tam totiž úplne iné štrukturálne riziká než pri klasickom nepákovom ETF, ktoré akcie drží fyzicky. Presne o tomto sme sa bavili s Radovanom na našej poslednej stretávke, ze s rastúcou popularitou sa stávajú kandidátom na veľký...
Tieto pákové ETF si peniaze nepožičiavajú tak, aby reálne nakúpili trojnásobok podkladových aktív. Namiesto toho držia deriváty z velkej časti tzv. equity swapy (výmenné kontrakty) vydané finančnými inštitúciami. S tým sa automaticky spája riziko protistrany. V prípade krachu alebo hoci len reštrukturalizácie danej banky môže dôjsť k masívnemu preceneniu týchto swapov smerom nadol. A len menšia časť je v reálnych akciách viď.
https://www.barchart.com/etfs-funds/quo ... erDir=desc
Ďalšie nebezpečenstvo vyplýva zo samotnej konštrukcie fondov a efektu zvaného Volatility Drag (dosah dennej rebalansácie). Tu je názorný príklad:
• Východiskový bod: Index aj 3x pákové ETF začínajú na hodnote 100 €.
• 1. deň (Trh prudko rastie): Index stúpne o +10 % (zo 100 € na 110 €). 3x ETF stúpne o +30 % a končí na 130 €.
• 2. deň (Trh prudko klesá): Index klesne o -10 % z novej základne 110 € (pokles o 11 €) a končí na 99 €.
• Čo urobí 3x ETF? Klesne o -30 % z hodnoty 130 € (pokles o divokých 39 €!) a padá na 91 €.
Asymetria marginu vs. pákového ETF: Pri margine u brokera investor riskuje margin call (vynútený predaj pozície pri prepade), no ak trh skáče hore-dole a nikam sa nehýbe, investor platí len čistý úrok. Pri pákovom ETF margin call nehrozí (nestratíte viac ako vklad), no priebežný volatility drag likviduje hodnotu investície, aj keď trh neklesá, len prešľapuje na mieste.
Pri syntetických ETF postavených na derivátoch bežne dochádza k odchýlkam od čistej hodnoty aktív (NAV Tracking Error) – ich trhová cena sa skrátka odtrhne od reality podkladu. Viaceré derivátové a pákové produkty už boli z tohto dôvodu zlikvidované. Najznámejším mementom je krach ETN s názvom XIV (Inverse VIX), kde cena počas after-hours obchodovania skolabovala o viac ako 95 % v priebehu jedinej noci (tzv. "Volmageddon").
Z pohľadu dlhodobého investora mi príde oveľa rozumnejšie a bezpečnejšie držať klasické, fyzicky replikované ETF a v prípade záujmu o páku radšej využiť margin priamo u brokera.Dobrou inšpiráciou v tom, ako k tomu pristupovať racionálne, je napríklad Mišo Nalevanko. vid.
https://ako-investovat.sk/diskusia/view ... hp?t=25366
SOXX ma maintenance margin pod 20%, čize teoreticky sa dá íst až k páke 5:1 - ale to by som v žiadnom prípade nerobil.
Nemám teraz čas rozoberať to do hĺbky, no ľudia, ktorí do pákových ETF lejú väčšie peniaze, by si to mali v prvom rade poriadne naštudovať. Prípadne to môžeme detailnejšie rozobrať osobne na najbližšej Stretávke.


 . Navyše LQQ sa dá držať aj nepretržite, čo pri SOXL určite nedoporučujem.