Akú časť portfólia by mal tvoriť súkromný dlh?
Súkromné úvery už nie sú alternatívnou investíciou vyhradenou iba pre inštitucionálnych investorov. V roku 2026 objem globálneho trhu súkromných úverov prekročil 2 bilióny dolárov spravovaných aktív (AUM) a podľa údajov PwC sa očakáva, že do roku 2030 dosiahne 3,4 bilióna dolárov. Samotná Európa predstavuje približne 400 miliárd dolárov, teda približne pätinu celosvetového trhu súkromných úverov.
Za rozširovaním tohto segmentu stojí rastúci dopyt zo strany investorov aj dlžníkov. Keďže banky sprísňujú úverové podmienky, súkromní veritelia čoraz viac vstupujú do financovania podnikov, ktoré majú obmedzený prístup k tradičným úverom. Najnovší prieskum ECB o prístupe podnikov k financovaniu Survey on the Access to Finance of Enterprises (SAFE) ukázal, že v druhom štvrťroku 2026 uviedlo v čistom vyjadrení 42 % podnikov v eurozóne, že úrokové sadzby bankových úverov vzrástli. V predchádzajúcom štvrťroku to bolo 26 %. Medzi malými a strednými podnikmi (SME) tento podiel vzrástol z 24 % na 43 %, zatiaľ čo ukazovateľ nedostatku financovania pre SME sa zvýšil z čistých 3 % na 5 %.
Otázkou preto už nie je, či si súkromné úvery zaslúžia miesto v investičnom portfóliu, ale akú veľkú časť portfólia by mali tvoriť.
Poháňané inštitúciami, osvojené retailovými investormi
Súkromný dlh bol dlhé roky doménou dôchodkových fondov, poisťovní a family offices, teda rodinných investičných kancelárií. Títo investori si mohli dovoliť viazať kapitál na dlhšie obdobie, čo je pri prirodzene menej likvidných aktívach typické. Na rozdiel od verejne obchodovaných dlhopisov sa súkromné úvery spravidla držia až do splatnosti a možnosti predčasného ukončenia investície sú obmedzené.
S rastúcim dopytom zo strany inštitucionálnych investorov sa postupne vytvoril nový ekosystém špecializovaných správcov súkromných úverov. Namiesto priameho poskytovania úverov sa inštitúcie začali spoliehať na tieto spoločnosti, ktoré vyhľadávajú dlžníkov, vykonávajú hĺbkovú analýzu a preverovanie, nastavujú štruktúru úverov a dohliadajú na ich splácanie. Súkromné úverovanie sa tak postupne vyvinulo na trh, v ktorom sa kapitál čoraz viac alokuje prostredníctvom špecializovaných správcov aktív namiesto tradičných bánk.
Ďalšiu a zároveň súčasnú fázu tohto vývoja priniesli finančné technológie (fintech). Digitálne platformy znížili bariéry vstupu a sprístupnili súkromné úverovanie aj individuálnym investorom. Peer-to-peer (P2P) úverové platformy, ako napríklad Maclear, prepájajú súkromných investorov s malými a strednými podnikmi, ktoré hľadajú financovanie. Namiesto toho, aby investori sami vyhľadávali a preverovali dlžníkov, spoliehajú sa na platformu, ktorá vykonáva hĺbkovú analýzu, overuje, či dlžník spĺňa podmienky na získanie financovania, nastavuje štruktúru úverov a administruje splácanie. Prístup k tejto triede aktív sa tým výrazne zjednodušuje.
Pre individuálnych investorov to otvára prístup k segmentu trhu s nástrojmi s pevným výnosom, ku ktorému bol predtým prístup značne obmedzený. Mnohé investície majú navyše relatívne krátku splatnosť, typicky 12 až 18 mesiacov. Výmenou za nižšiu likviditu môžu investori často dosahovať výnosy vyššie než pri bankových vkladoch a zároveň podporovať reálnu ekonomiku, nie špekulatívne aktivity.
Z pohľadu konštrukcie portfólia patrí súkromný dlh do jeho dlhovej časti, nie vedľa akcií. Dopĺňa štátne a podnikové dlhopisy o expozíciu voči súkromnému úverovaniu a diverzifikuje zdroje príjmov portfólia bez toho, aby menil úlohu jeho akciovej zložky.

Akú časť portfólia alokovať do súkromného dlhu?
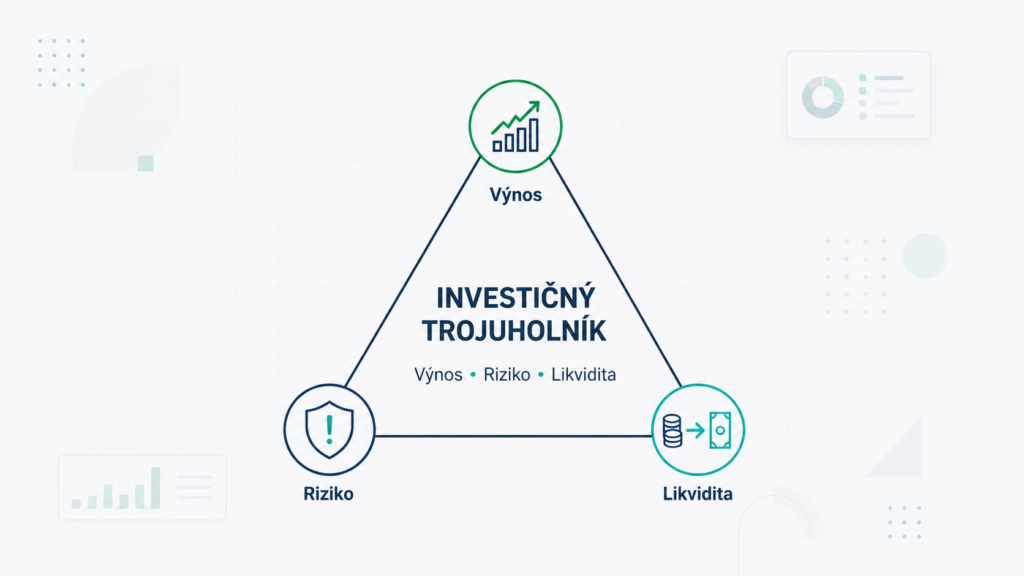
Profesionálni investori svoju expozíciu voči súkromným úverom naďalej zvyšujú. Podľa prieskumu PwC’s Global Private Credit Survey 2026 až 84 % skúsených investorov do súkromných úverov očakáva, že počas nasledujúcich 12 mesiacov svoju alokáciu zvýši. Z nich 56 % plánuje zvýšiť svoju expozíciu najviac o 20 %. Pre väčšinu individuálnych investorov však môže byť vhodnejšia konzervatívnejšia alokácia vo výške 5 až 15 % portfólia. Takýto podiel môže priniesť výhody v podobe diverzifikácie a príjmu bez toho, aby investor podstupoval príliš vysoké riziko spojené s nízkou likviditou.
Veľkosť alokácie by mali určovať najmä tri faktory:
1. Investičný horizont.
Vychádzajte zo svojej investičnej stratégie. Určite si, akú úlohu má súkromný dlh vo vašom portfóliu plniť a ako dlho chcete mať kapitál alokovaný do tejto triedy aktív. Ak je vašou stratégiou vytvárať stabilný príjem počas niekoľkých rokov, vyššia alokácia môže byť primeraná. Ak však očakávate, že budete svoje portfólio často meniť, alebo investujete s cieľom dosiahnuť krátkodobé ciele, alokácia by mala byť nižšia.
2. Potreba likvidity.
Aj dlhodobí investori potrebujú mať prístup k hotovosti. Rezerva na nečakané výdavky, prostriedky určené na plánované väčšie nákupy a ďalšie krátkodobé finančné záväzky by preto mali zostať v likvidných aktívach. Do súkromného dlhu by mal smerovať iba kapitál, o ktorom ste presvedčení, že ho nebudete nečakane potrebovať pred splatnosťou úverov. Čím menej predvídateľné sú vaše budúce potreby hotovosti, tým nižšia by mala byť vaša alokácia.
3. Existujúca expozícia voči sektoru malých a stredných podnikov.
Ak už váš príjem závisí od malých a stredných podnikov – napríklad podnikáte alebo pracujete v malej rodinnej firme – ste už vystavení rizikám spojeným s týmto segmentom. V takom prípade je vhodné alokáciu do súkromného dlhu znížiť, aby ste svoje riziko lepšie diverzifikovali.
V praxi sa preto môžu investori s podobnými cieľmi výnosu rozhodnúť pre úplne odlišnú alokáciu, pretože ich finančná situácia je rozdielna. Predstavme si napríklad 30-ročného zamestnanca so stabilným príjmom, dlhodobou investičnou stratégiou a dostatočnou finančnou rezervou. Takýto investor môže alokovať 10 až 15 % portfólia do súkromného dlhu. Ak má predvídateľný príjem a investovaný kapitál nebude v dohľadnom čase potrebovať, väčšia časť portfólia alokovaná do menej likvidných investícií môže byť primeraná.
Naopak, 50-ročný majiteľ nehnuteľnosti s nesplatenou hypotékou, deťmi blížiacimi sa k vysokoškolskému štúdiu a viacerými strednodobými finančnými záväzkami môže preferovať konzervatívnejšiu alokáciu vo výške 5 až 10 %. Keď sa blížia významné výdavky, zachovanie likvidity sa stáva dôležitejšou prioritou, a preto je vhodnejšia menšia alokácia do súkromného dlhu portfólia.
Alokáciu budujte postupne
Na rozdiel od verejne obchodovaných akcií alebo dlhopisov nemožno súkromný dlh jednoducho rebalansovať niekoľkými kliknutiami. O to dôležitejšie je premyslieť si jeho zastúpenie v portfóliu ešte pred jeho zaradením do portfólia. Jedným z praktických spôsobov riadenia súkromného dlhu je vytvorenie takzvaného rebríka splatností. Namiesto toho, aby investor vložil celý kapitál do jedinej investície, rozdelí ho medzi viacero úverov alebo fondov s rôznymi dátumami splatnosti.
Keď jednotlivé investície postupne dospejú do splatnosti, investor môže znovu vyhodnotiť svoje portfólio a rozhodnúť sa, či získané prostriedky opätovne investuje, alebo ich presunie inde v závislosti od svojich finančných cieľov a aktuálnej situácie na trhu. Takýto prístup vytvára pravidelné príležitosti na rebalansovanie portfólia bez nutnosti predávať investície pred ich splatnosťou.
Zároveň pomáha riadiť likviditu, znižuje koncentráciu investícií v rámci jedného investičného obdobia a umožňuje portfóliu postupne sa prispôsobovať tomu, ako sa vyvíja investičná stratégia. Pri súkromnom dlhu preto úspešné riadenie portfólia nie je ani tak o častom obchodovaní, ako skôr o plánovaní, kedy sa investovaný kapitál vráti.