
Fed zvýšil úrokovú sadzbu, ohrozí to akcie?
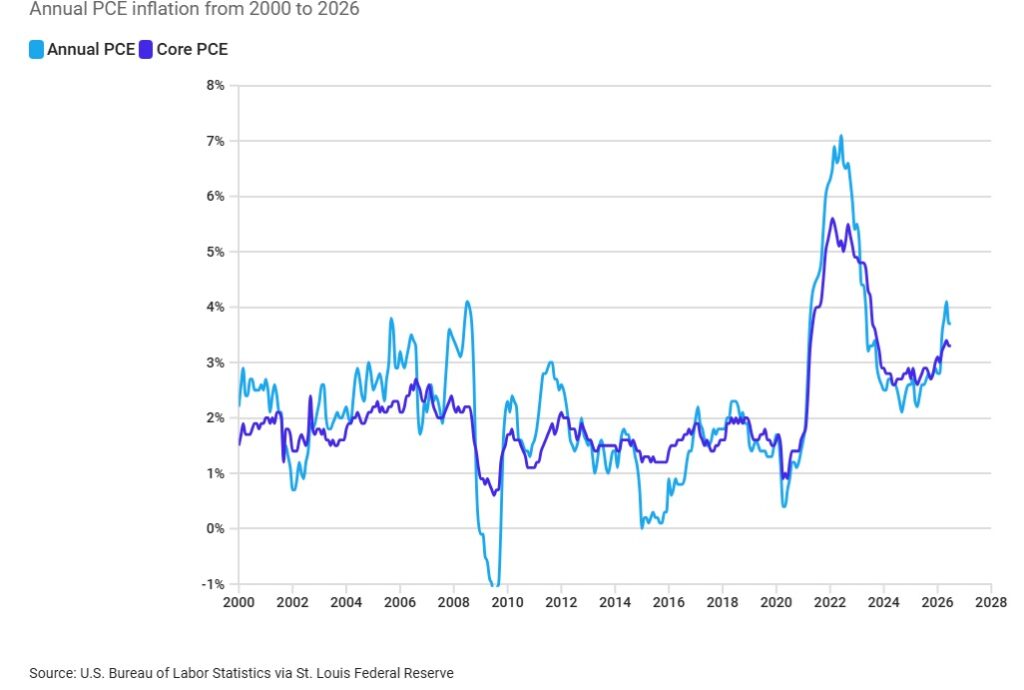
Prvýkrát od roku 2023 americká centrálna banka (Fed) zvýšila kľúčovú sadzbu Fed funds o 0,25 percentuálneho bodu do pásma 3,75 – 4 %. Dlhoví „strážcovia poriadku“ (bond vigilantes) však už pred týmto rozhodnutím banky odviedli značnú časť práce rozpredajom amerických štátnych dlhopisov, čím zvýšili dlhodobejšie úrokové sadzby. Napríklad výnos do splatnosti 10-ročných T-Notes sa dostal nad psychologickú hranicu 5 %. Dôvodom bolo nielen prinútenie centrálnej banky preukázať svoju nezávislosť od politických tlakov Bieleho domu, ale aj dokázať, že Fed bude robiť to, čo deklaruje, a že má v úmysle skutočne splniť svoj 2 % inflačný cieľ. Tak nominálna, ako aj jadrová PCE inflácia sa od pandemickej krízy pohybuje nad cieľom centrálnej banky a v posledných mesiacoch má dokonca rastúci trend:
Realitou je, že úrokové sadzby nie sú z historického pohľadu relatívne nijako vysoko, najmä s ohľadom na silný rast HDP (podľa modelu Atlanta Fed odhadovaný na 5,2 % za 3. kvartál 2026), ktorý je podporovaný predovšetkým neutíchajúcou súkromnou spotrebou a firemnými investíciami do AI. Z historického pohľadu od 60. rokov je vidieť, že dlhodobejšie úrokové sadzby, ktoré majú podstatný vplyv na akciový trh aj ekonomiku a slúžia ako benchmark pre stanovenie sadzieb hypoték, úverov a podobne, nie sú relatívne nijako vysoko. To isté platí aj pre sadzbu Fed funds. 10-ročný výnos T-Notes:

Ako som už písal v predchádzajúcich príspevkoch: „Rastúce dlhodobé sadzby (rastúce náklady na financovanie dlhu a rastúci diskontný faktor pri stanovení súčasnej hodnoty budúcich ziskov) môžu byť akciovým trhom tolerované, pokiaľ je ekonomický rast silný a rovnako tak aj zisky firiem.“ To je našťastie súčasný prípad. Koncom 90. rokov americká ekonomika vzrástla v roku 1996 o 3,8 % po raste o 2,7 % v roku 1995. Na jar 1997 vtedajší Fed pod vedením guvernéra Alana Greenspana zvýšil sadzbu podobne ako teraz o 25 bázických bodov, na vtedajších 5,5 %. Dopyt v ekonomike bol silný a centrálna banka sa obávala, že by mohol roztočiť inflačnú špirálu. Alan Greenspan argumentoval rastom produktivity (2,7 %) a mal pravdu – ďalšie zvyšovanie sadzby nebolo potrebné, keďže inflácia sa nezvyšovala tak, ako predpovedali pôvodné modely. Podobne argumentuje aj súčasný guvernér Kevin Warsh, pričom produktivita rastie podobným tempom (2,5 %). Súčasné zvýšenie sadzby Fed funds síce úplne neotvorí Hormuzský prieliv, môže však pomôcť obmedziť sekundárne vplyvy vysokej ceny ropy na šírenie inflácie v ekonomike prostredníctvom tlaku na zníženie dopytu. Reálna sadzba Fed funds (po odpočítaní inflácie) bola koncom 90. rokov približne 3 %, zatiaľ čo dnes je na úrovni 0,18 %. Menová politika teda nie je ani zďaleka taká reštriktívna ako vtedy. Dnešná AI je väčšia a významnejšia než vtedajšia technologická revolúcia. Reštriktívnejšia menová politika vtedy nezastavila ekonomický rast a dnešná, relatívne menej reštriktívna politika podľa tohto pohľadu neovplyvní silný rast ekonomiky, a tým ani rast ziskov firiem a cien akcií.
September a október bývajú historicky najvolatilnejšími mesiacmi na akciových trhoch, zvlášť v rokoch volieb do Kongresu (Midterms), ako je tomu teraz. Od roku 1990, kedykoľvek sa výnos do splatnosti 10-ročného vládneho dlhopisu nachádzal v danom intervale, priemerné zhodnotenie akciového indexu S&P 500 počas nasledujúcich 12 mesiacov presiahlo 11 %. Ide o druhé najvyššie zhodnotenie po intervale výnosu dlhopisu do 2 %, kde by sa to intuitívne dalo predpokladať:
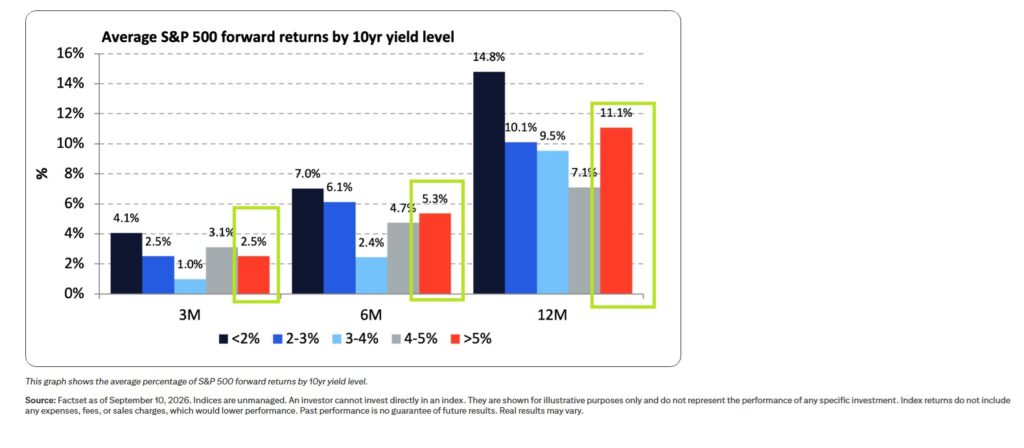
Ak bude Fed pokračovať v ďalších niekoľkých zvýšeniach sadzby Fed funds, ako trh v tejto chvíli očakáva, potom nie je možné predpokladať silný rast indexu spôsobený expanziou valuačného pomeru P/E (emocionálny faktor). Rast ziskov firiem (fundamentálny faktor) by však mal naďalej podporovať zhodnocovanie cien akcií.
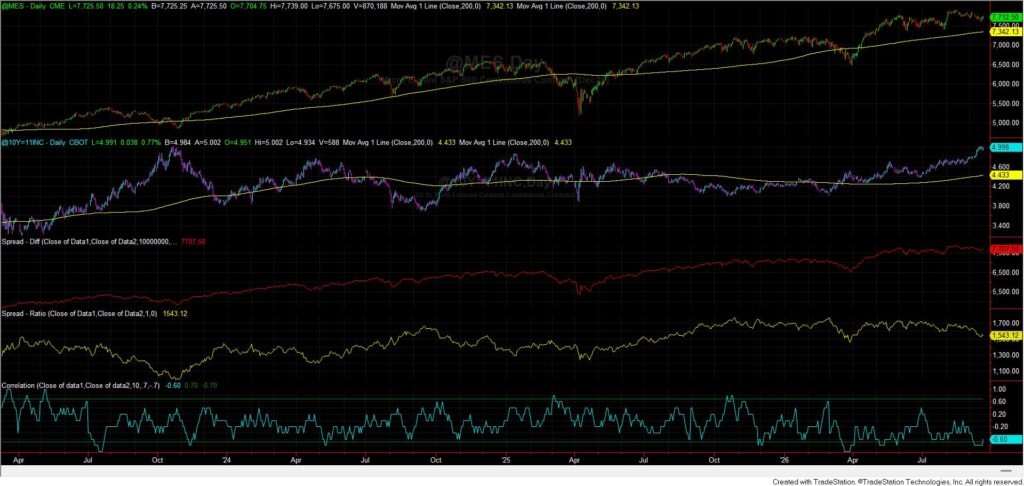
Forward P/E valuácia indexu S&P 500 je na úrovni 18,8. Priemer po finančnej kríze v roku 2008 bol 21,6. Koncom 90. rokov bola kľúčová sadzba Fed funds vyššia ako dnes – približne 5,2 % oproti dnešným 3,75 – 4 % – a forward P/E bolo v priemere na úrovni 25. Tak či onak je dobré byť vždy a v každom okamihu diverzifikovaný do nekorelovaných aktív, trhov a stratégií (long/short). Na záver sa pozrime na vývoj populárnych indexových kontraktov na Micro S&P 500 (MES) a 10-ročný výnos amerického vládneho dlhopisu (10Y), ich spreadové a korelačné pomery na burzách v Chicagu od polovice roka 2023 (TradeStation, denné dáta):
Martin Lembak, Manažér hedge-fondu a prednášajúci na https://www.tradingforum.cz/, Chicago USA
Upozornenie: Nejde o investičné odporúčanie, článok má výlučne vzdelávací charakter. Obchodovanie s nástrojmi, či už burzovými alebo mimoburzovými, so sebou prináša potenciálne vysoké riziko, nielen výnos, a nie je vhodné pre každého. Rozhodnutie obchodovať je zodpovednosťou každého jednotlivca a iba on/ ona sám/sama nesie za svoje rozhodnutia plnú zodpovednosť. Nikdy sa nepúšťajte do obchodov, ktorých podstate úplne nerozumiete. Minulé výnosy nie sú zárukou budúcich výnosov.